
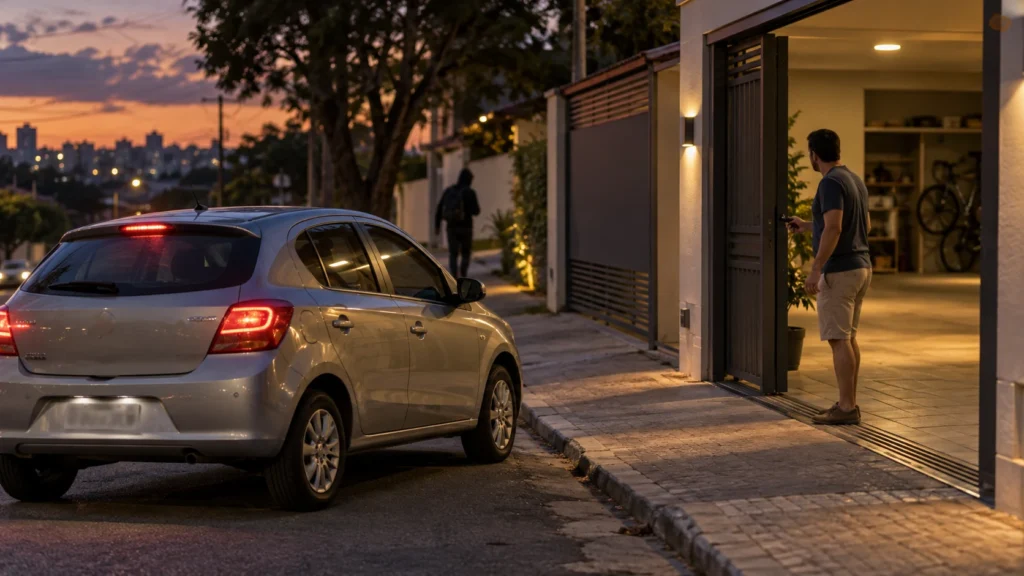
Você parou em frente de casa, deixou o carro ligado por poucos instantes e saiu para abrir o portão. Nesse intervalo, alguém entrou e levou o veículo. O seguro pode cobrir, e uma decisão recente do STJ reconheceu o direito à indenização em um caso com esse contexto. Isso não transforma qualquer abandono de carro ligado em situação coberta.
A resposta depende da cobertura para furto, do tempo e da finalidade do afastamento, das provas e da existência ou não de agravamento intencional do risco. Para entender a proteção básica, veja como funciona a cobertura de roubo e furto.
Resumo rápido
- O STJ decidiu que sair brevemente para abrir o portão não caracterizou agravamento intencional naquele caso.
- A decisão não é autorização para deixar o carro ligado e sem vigilância em qualquer situação.
- Tempo, distância, finalidade, local e conduta do segurado importam.
- Uma negativa deve ser fundamentada por escrito.
O que o STJ decidiu?
Em 8 de outubro de 2026, a Terceira Turma do STJ divulgou decisão no REsp 2.215.311. A segurada deixou o carro destrancado, com a chave na ignição, somente durante o tempo necessário para abrir manualmente o portão e guardá-lo. O tribunal entendeu que a conduta não demonstrou intenção de aumentar o risco e determinou o pagamento da indenização.
O ponto central não foi simplesmente a chave estar no carro. O colegiado considerou o contexto momentâneo, a finalidade de colocar o veículo em segurança e a ausência de propósito de favorecer o sinistro. Uma situação prolongada, longe do carro ou sem justificativa pode receber análise diferente.
Situação momentânea e abandono imprudente
Abrir o portão por alguns instantes não é igual a deixar o veículo ligado enquanto se entra em uma loja, resolve outra tarefa ou permanece muito tempo dentro de casa. No primeiro cenário, o afastamento está ligado à manobra de guardar o automóvel. No segundo, o intervalo, a distância e a falta de vigilância podem sustentar uma conclusão diferente. Não existe um número universal de minutos que resolva todo caso.
A Lei 15.040/2024 prevê que o segurado não deve agravar intencionalmente e de forma relevante o risco. Também exige, para a recusa fundada em agravamento relevante, demonstração do nexo causal entre a conduta e o sinistro. Por isso, a apuração precisa olhar fatos concretos. Imprudência alegada genericamente não é sinônimo automático de agravamento intencional.
Por que o precedente não garante todos os casos?
O STJ julgou uma situação determinada, não criou uma autorização geral para abandonar o veículo ligado. Se o motorista deixa o carro por período prolongado, perde contato visual, entrega a chave a desconhecido ou cria deliberadamente uma facilidade relevante para a subtração, a análise pode mudar. Também importam as cláusulas válidas da apólice e a consistência do relato.
Imagine duas cenas. Na primeira, a pessoa desce, abre o portão a poucos metros e retorna imediatamente para entrar na garagem. Na segunda, deixa o motor funcionando na rua e permanece dentro de um imóvel por vários minutos. A presença da chave é comum às duas, mas tempo, finalidade e vigilância são diferentes. Foi justamente a leitura do contexto, e não uma regra isolada sobre a ignição, que tornou o precedente relevante.
O que a seguradora tende a analisar?
- Tempo efetivo entre a saída do motorista e o furto.
- Distância até o portão e possibilidade de observar o carro.
- Motivo do afastamento e se ele fazia parte da manobra de entrada.
- Imagens, testemunhas, registro policial e coerência dos horários.
- Cláusulas da cobertura de furto e eventual alegação de agravamento.
Em furto total, normalmente não se fala em franquia de casco como numa reparação parcial, mas é preciso conferir a apólice. A indenização, quando devida, segue os critérios contratados. O precedente resolve a discussão sobre aquela conduta, não elimina outras etapas da regulação do sinistro.
Quais provas ajudam a reconstruir a situação?
Peça rapidamente as imagens de residências, condomínios ou comércios, pois sistemas podem sobrescrever gravações. Anote horário aproximado, posição do carro, distância percorrida e quem viu o ocorrido. Guarde o boletim, protocolos, mensagens e a relação das chaves entregues. Se a seguradora fizer perguntas complementares, responda com precisão e sem tentar adaptar o episódio ao precedente.
O que fazer depois do furto?
- Acione a polícia e siga a orientação para registrar a ocorrência.
- Avise a seguradora sem alterar o relato.
- Preserve imagens de câmeras, testemunhas e horários.
- Guarde protocolos e documentos enviados.
Use o checklist de documentos para abrir sinistro. Se houver recusa, peça a cláusula e os fatos usados na decisão. O guia sobre como reclamar de uma negativa ajuda a organizar a revisão.
Conclusão
O furto de carro ligado durante a abertura do portão pode ter cobertura. O precedente do STJ favoreceu a segurada porque o afastamento foi breve e dirigido a guardar o veículo. Outros casos dependem da apólice, das circunstâncias e das provas.
Leia também
Perguntas frequentes
A decisão do STJ vale para qualquer carro deixado ligado?
Não. O contexto do caso concreto continua sendo decisivo.
A chave na ignição cancela automaticamente a cobertura?
Não automaticamente. A seguradora precisa analisar contrato, conduta e circunstâncias.
Preciso guardar imagens de câmera?
Elas podem demonstrar tempo, local e dinâmica do furto.
A seguradora pode alegar agravamento do risco?
Pode analisar essa hipótese, mas deve fundamentá-la no contrato e nos fatos.
O que fazer se negar?
Peça justificativa escrita, reúna provas e solicite revisão pelos canais formais.