
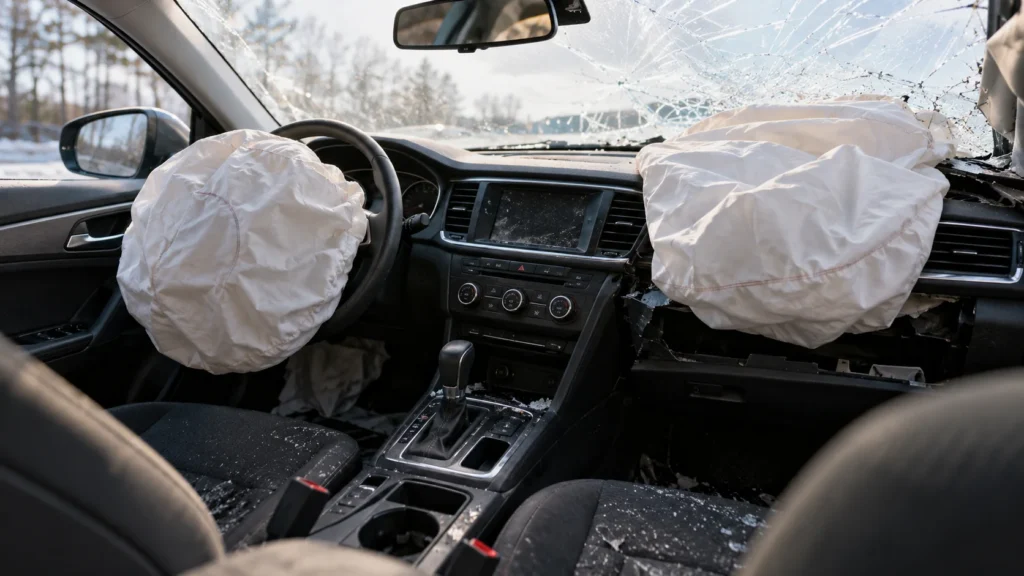
Airbag abriu, dá perda total? Não automaticamente. O disparo aumenta o custo porque pode exigir bolsas, painel, módulo, sensores, cintos e acabamento, mas a seguradora precisa avaliar o conjunto dos danos e o critério de indenização integral previsto na apólice.
Um carro de maior valor pode ser reparado mesmo com vários airbags acionados; outro, mais antigo, pode atingir o critério contratual com danos aparentemente menores. Veja primeiro quando o seguro considera perda total.
Resumo rápido
- Airbag acionado é um item do orçamento, não uma sentença de PT.
- Um ou vários airbags produzem custos diferentes.
- Painel, sensores, cintos e estrutura também são avaliados.
- O critério de indenização integral deve estar no contrato.
- A conclusão vem após vistoria e orçamento.
Airbag abriu, dá perda total no seguro?
O sistema de retenção não se resume à bolsa visível. Dependendo da colisão, entram no serviço airbag do volante, passageiro, cortina ou lateral, módulo eletrônico, sensores, chicotes, painel e revestimentos. Cintos e pré-tensionadores também podem precisar de substituição.
Esses componentes são de segurança. Não aceite improvisos para apagar luz do painel ou esconder a ausência da bolsa. O reparo precisa seguir orientação técnica e utilizar componentes compatíveis.
O que mais pesa na avaliação?
- Danos estruturais em longarinas, colunas e pontos de fixação.
- Quantidade de airbags e peças associadas.
- Motor, suspensão, arrefecimento e eletrônica atingidos.
- Preço e disponibilidade das peças.
- Valor segurado e critério contratual.
A regra de 75% vale sempre?
Não trate 75% da FIPE como lei universal. A SUSEP informa que as condições contratuais devem definir o critério de indenização integral. Algumas apólices usam determinado percentual do valor contratado, mas o número precisa ser conferido no documento vigente.
O valor de referência também pode não ser simplesmente “100% da FIPE”. A proposta pode prever valor de mercado referenciado com fator de ajuste ou valor determinado. Consulte como a tabela entra no pagamento.
Exemplo prático
Em uma colisão frontal, abrem os dois airbags, o painel quebra e os pré-tensionadores acionam, mas a estrutura permanece reparável. A soma pode ficar abaixo do limite contratual e resultar em perda parcial. Se houver deformação estrutural, conjunto mecânico atingido e falta de peças, o orçamento pode ultrapassar o critério e levar à indenização integral.
Como funciona a vistoria?
A seguradora registra os danos, solicita desmontagem quando necessária e monta ou valida o orçamento. A avaliação pode mudar depois que peças ocultas aparecem. Por isso, uma opinião baseada apenas em fotografia externa não confirma perda total.
Não autorize conserto antes da orientação. Preserve fotos, remoção, boletim quando aplicável e documentos. O acionamento segue a cobertura de colisão contratada, com franquia se o resultado for reparo parcial.
Tem franquia se o airbag abriu?
Se o sinistro for perda parcial coberta, normalmente se aplica a franquia de casco prevista. Na indenização integral, a regra costuma ser diferente e deve ser conferida. O disparo do airbag não cria uma franquia especial por si só.
O que fazer após a colisão?
- Priorize socorro e segurança.
- Não volte a dirigir sem avaliação técnica.
- Fotografe interior e exterior.
- Acione a seguradora e aguarde a vistoria.
- Peça explicação do orçamento e do critério aplicado.
Perda parcial: o que deve ser substituído?
Quando o reparo é aprovado, peça orçamento discriminado. Ele deve indicar bolsas acionadas, módulo, sensores, cintos, pré-tensionadores, painel e acabamentos. Um sistema de segurança não deve ser tratado apenas pela aparência. A luz apagada no painel não comprova que o conjunto está completo e operacional.
Confirme a garantia da oficina, a origem das peças permitidas pelo contrato e os testes após montagem. Se houver divergência entre oficina e seguradora, peça justificativa técnica. O segurado pode questionar itens omitidos sem concluir, por conta própria, que todo o carro deve receber indenização integral.
Por que carros iguais podem ter decisões diferentes?
Mesmo modelo e ano podem ter valor segurado, versão, quantidade de airbags e extensão de danos diferentes. Disponibilidade regional de peças e mão de obra também altera o orçamento. Por isso, relatos de conhecidos e vídeos não substituem a vistoria do veículo específico.
O prazo para concluir a avaliação também pode depender de desmontagem, cotação de componentes e autorização da oficina. Peça atualizações por protocolo e evite retirar o carro antes de conhecer a decisão. Se discordar do enquadramento, solicite orçamento detalhado e o trecho contratual utilizado.
Conclusão
Airbag aberto pode aumentar muito o prejuízo, mas não determina sozinho a perda total. A resposta vem do orçamento completo, dos danos estruturais, do valor segurado e do critério escrito na apólice.
Leia também
Perguntas frequentes
Um airbag aberto já dá PT?
Não. Ele entra no orçamento junto com todos os demais danos.
Dois airbags tornam a PT obrigatória?
Não. A quantidade aumenta custos, mas o critério continua sendo o contratual.
75% da FIPE é lei?
Não como regra universal. Confira o percentual e a base previstos na apólice.
Posso consertar o airbag por fora?
Não autorize antes da vistoria e procure reparo técnico compatível com a segurança.
Perda parcial tem franquia?
Geralmente se aplica a franquia contratada, conforme as condições do seguro.