
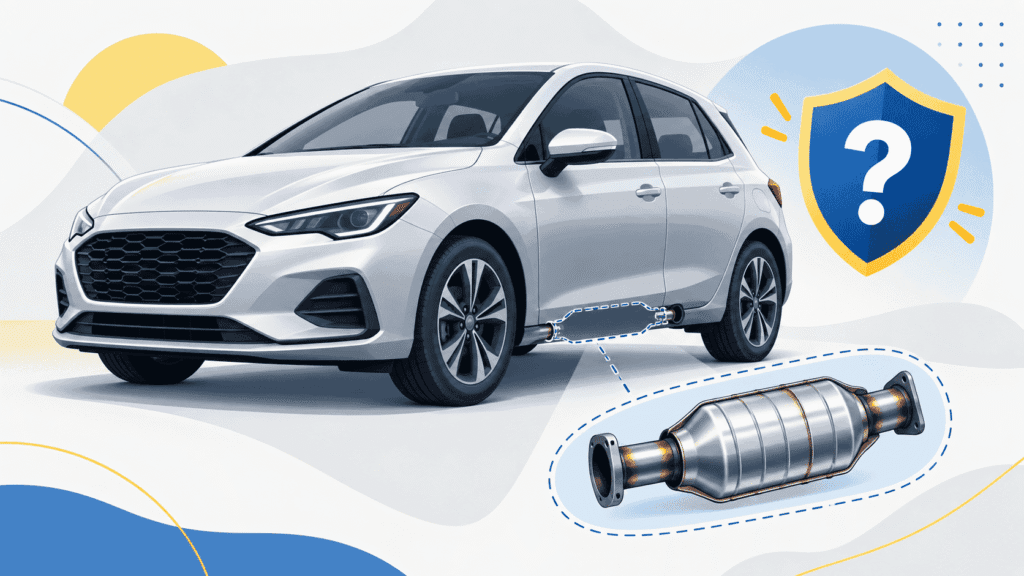
Roubo de catalisador pode ter cobertura no seguro, mas não é automático. A resposta depende da cobertura contratada, da forma como a apólice trata furto de peças e das exclusões previstas no contrato.
O ponto principal é este: roubo ou furto do carro inteiro não é a mesma coisa que subtração de uma peça. O catalisador faz parte do sistema de escapamento, mas a seguradora vai analisar se o evento entra como furto parcial coberto, dano ao veículo ou item excluído.
Se a dúvida for mais ampla, vale revisar também quando o seguro cobre furto de peças. Aqui, o foco é o catalisador.
Roubo de catalisador: quando o seguro cobre?
O seguro pode cobrir o roubo de catalisador quando a apólice inclui esse tipo de furto parcial e não há exclusão específica para a peça ou para o modo como o furto aconteceu. Em alguns contratos, a cobertura de casco pode alcançar danos e peças originais do veículo. Em outros, o furto isolado de peça pode ter limite, franquia ou até ficar fora da proteção.
Por isso, não basta olhar apenas se o seguro tem roubo e furto. Essa cobertura costuma ser lembrada quando o veículo inteiro é levado ou não recuperado. Para entender essa diferença, veja também o guia sobre seguro cobre roubo e furto.
Resumo rápido
- O furto do catalisador é furto de peça, não furto total do veículo.
- A cobertura depende da apólice, das exclusões e da análise do sinistro.
- Fotos, boletim de ocorrência e orçamento ajudam na comprovação.
- Pode haver franquia se o caso for tratado como reparo parcial.
- Não conserte antes de falar com a seguradora se o contrato exigir vistoria.
Por que o catalisador gera tanta dúvida?
O catalisador não é um objeto solto dentro do carro. Ele é uma peça ligada ao escapamento e ao controle de emissões. Quando é retirado de forma irregular, podem aparecer barulho alto, cheiro diferente, luz de injeção acesa, corte no tubo do escapamento, dano em sensor e dificuldade para usar o veículo com segurança.
Na regulação do sinistro, a seguradora também pode verificar qual peça estava instalada no veículo e os danos causados durante a retirada. Em eventual reparo, o tipo de peça admitido, nova, usada, original ou não original, depende das condições do produto e das regras aplicáveis ao conserto. A SUSEP orienta que o segurado confira no contrato qual tipo de peça pode ser utilizado na reparação do veículo.
Cobertura de casco e peças
A cobertura de casco é a proteção ligada ao próprio veículo. Dependendo do produto, ela pode envolver colisão, incêndio, roubo, furto e outros eventos. Mesmo assim, cada contrato define como trata danos parciais, peças e exclusões.
Se houve troca anterior do catalisador, a análise não deve partir da ideia automática de que a peça virou acessório. O ponto é verificar o que estava instalado, como o contrato trata reposição de peças e quais limites podem existir. O guia de coberturas do seguro auto ajuda a entender essa lógica.
O que fazer ao perceber o furto
- Evite rodar com o carro se houver barulho muito alto, cheiro forte ou alerta no painel.
- Tire fotos do local, da parte inferior do veículo, do escapamento e de danos aparentes, se isso puder ser feito com segurança.
- Registre boletim de ocorrência com a descrição do item furtado.
- Avise a seguradora ou o corretor e peça orientação antes de autorizar o conserto.
- Guarde protocolos, orçamento, laudo da oficina e notas fiscais.
Esse cuidado evita um problema comum: o segurado troca a peça por conta própria e depois descobre que a apólice exigia vistoria ou autorização prévia. Para entender o fluxo de análise, veja como funciona um sinistro no seguro auto.
Pode ter franquia?
Pode. Se o roubo do catalisador for tratado como dano parcial ao veículo, a seguradora pode aplicar a franquia prevista para aquela cobertura. Em alguns produtos, a franquia pode ser única ou por item quando a cobertura envolve partes independentes do veículo.
Exemplo simples: se o reparo ficar abaixo da franquia, talvez não exista valor prático a receber. Se o dano for maior, a seguradora pode indenizar conforme as regras do contrato. Não use esse exemplo como cotação; ele serve apenas para entender a lógica.
Quando a seguradora pode negar
A negativa pode acontecer quando a apólice exclui furto de peça, quando faltam documentos ou quando a seguradora entende que o evento não se encaixa no risco contratado.
Se a seguradora negar, peça a justificativa por escrito e compare com a apólice. Quando houver dúvida, o passo seguinte é entender como reclamar de negativa no seguro auto.
Antes de gastar com o conserto, confirme três pontos: se a peça está coberta, qual franquia se aplica e se a seguradora precisa vistoriar o carro. Essa checagem simples costuma poupar tempo e discussão depois.
Conclusão
No roubo de catalisador, pode haver cobertura quando a apólice inclui furto parcial de peça ou dano ao veículo nessa situação e não há exclusão aplicável. Como a regra muda por contrato, o caminho mais seguro é registrar o ocorrido, reunir fotos e BO, avisar a seguradora antes do reparo e pedir a regra de franquia por escrito.
Leia também
Perguntas frequentes
Seguro cobre roubo de catalisador original?
Pode cobrir se a apólice incluir furto parcial de peça ou dano ao veículo e não houver exclusão para esse caso.
Roubo de catalisador é igual a roubo do carro?
Não. É um furto ou roubo de peça. A cobertura de roubo/furto do veículo inteiro não resolve automaticamente esse tipo de prejuízo.
Precisa fazer boletim de ocorrência?
Sim, é recomendável. A seguradora pode pedir BO, fotos, orçamento e outros documentos previstos nas condições contratuais.
Posso consertar antes de acionar o seguro?
Evite. Primeiro confirme se a seguradora exige vistoria, orçamento prévio ou oficina indicada.
A seguradora pode negar o catalisador furtado?
Pode, se o contrato excluir furto de peças, se faltar documentação ou se o item não estiver dentro da cobertura contratada.