
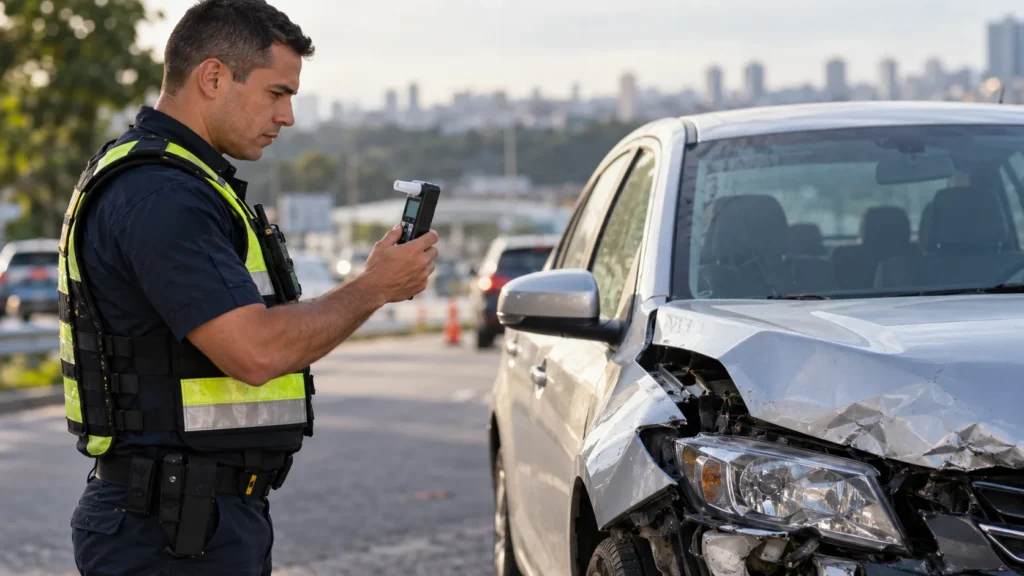
Seguro pode negar indenização por embriaguez quando o álcool foi determinante para o acidente e configura agravamento relevante do risco. Mas a simples notícia de que o motorista bebeu não produz, sozinha, perda automática da cobertura.
A análise depende de quem dirigia, das provas, da dinâmica e do nexo entre álcool e sinistro. Se já houve recusa, consulte também o que fazer quando o seguro nega indenização.
Resumo rápido
- Embriaguez não cancela a apólice automaticamente em qualquer situação.
- A relação entre álcool e causa do acidente é central.
- Laudo, exame, imagens, testemunhas e dinâmica podem ser analisados.
- O caso muda quando o motorista era o segurado ou um terceiro.
- A negativa deve indicar fatos, provas e cláusula aplicada.
O que o STJ entende atualmente?
Em decisões recentes, o STJ reafirmou que a embriaguez, por si só, não exclui automaticamente a cobertura. Para afastar a indenização, é necessário demonstrar que o estado do motorista foi determinante para o sinistro.
Em setembro de 2026, a Terceira Turma também manteve resultado desfavorável ao segurado em caso cujo conjunto de provas apontava sinais de embriaguez, alta velocidade e perda de controle. A diferença mostra que o tribunal não aplica uma frase pronta: examina a relação entre conduta e acidente, respeitando as provas reconhecidas pelas instâncias anteriores.
Quando o seguro pode negar indenização por embriaguez?
Para os sinistros submetidos à Lei 15.040/2024, o art. 16 é expresso: a seguradora somente pode recusar a indenização por agravamento relevante do risco se provar o nexo causal entre esse agravamento e o sinistro. Precedentes do STJ que examinam fatos anteriores à vigência da nova lei precisam ser lidos conforme o regime jurídico aplicável à época.
Nexo causal é a ligação entre a condição e o resultado. Se o motorista perde o controle em alta velocidade e a prova mostra alteração por álcool, a embriaguez pode ser considerada determinante. Se o carro estava parado e foi atingido por outro veículo, o mesmo fato pode não ter relação com a colisão. O exemplo não decide casos reais, mas explica por que a causa importa.
Quem precisa provar?
A seguradora precisa fundamentar a exclusão e demonstrar os fatos que sustentam o agravamento e o nexo. O segurado pode apresentar elementos contrários, como imagens, perícia, condições da via, falha mecânica ou culpa de terceiro. A distribuição do ônus pode ser discutida no processo, e ninguém deve presumir resultado sem ler a decisão e os documentos.
Quais provas entram na análise?
- Teste de alcoolemia, exame clínico ou laudo.
- Boletim e registros de atendimento.
- Imagens, velocidade, frenagem e posição dos veículos.
- Testemunhas e relatos coerentes.
- Perícia sobre pista, veículo e causa provável.
O boletim não prova sozinho tudo o que nele foi narrado, mas ajuda a registrar a ocorrência. Recusar o teste também pode produzir consequências administrativas e integrar o conjunto probatório. Não altere o relato para tentar proteger o motorista.
E se outra pessoa estava dirigindo?
O mero empréstimo do carro não elimina automaticamente a cobertura. O STJ já decidiu que é preciso examinar a conduta do segurado e o conhecimento sobre a condição do terceiro. Entregar as chaves a alguém sabidamente incapaz de dirigir com segurança é diferente de emprestar o veículo a pessoa habilitada sem sinais conhecidos de embriaguez.
Veja como o contrato trata outra pessoa dirigindo o carro. A identidade do condutor, o uso habitual e as informações do perfil continuam relevantes, mas não substituem a análise do álcool.
Como avaliar uma negativa?
- Peça a decisão completa por escrito.
- Identifique cláusula, prova da embriaguez e nexo alegado.
- Reúna laudos, fotos, vídeos e testemunhas.
- Compare o relato com a dinâmica documentada.
- Solicite revisão e, se necessário, orientação jurídica individual.
O guia sobre como reclamar de uma negativa ajuda a organizar protocolos e documentos. A revisão não garante pagamento; serve para exigir análise clara e verificável.
Exemplos em que o resultado pode mudar
Se o motorista alcoolizado invade a contramão após condução irregular registrada por câmeras, o conjunto pode sustentar que o álcool foi determinante. Se outro veículo parado no acostamento é atingido por caminhão que perde a carga, a alcoolemia do proprietário pode não explicar o dano. Entre esses extremos existem casos com chuva, velocidade, defeito mecânico e participação de terceiros.
A seguradora também deve separar danos ao carro segurado e responsabilidade perante terceiros. Coberturas, limites e exclusões podem ser diferentes. A infração de trânsito e a responsabilidade penal ou administrativa seguem apurações próprias; o fato de existir multa ou crime não responde sozinho à obrigação contratual.
Conclusão
O seguro pode negar por embriaguez quando as provas ligam o álcool à causa do acidente e às regras do contrato. Não existe perda automática em qualquer menção a bebida. Condutor, dinâmica, nexo e fundamentação precisam ser avaliados juntos.
Leia também
- Seguro negou indenização: o que fazer?
- Como reclamar de uma negativa
- Seguro cobre outra pessoa dirigindo?
Perguntas frequentes
Qualquer quantidade de álcool cancela o seguro?
Não há cancelamento automático por qualquer quantidade. O caso exige prova e análise causal.
A seguradora pode pedir o bafômetro?
Ela pode considerar registros oficiais e documentos disponíveis na regulação.
Se outro carro causou a batida, o álcool importa?
A relação causal precisa ser examinada. A culpa de terceiro pode mudar a conclusão.
Embriaguez de amigo exclui sempre a cobertura?
Não automaticamente. Importam o nexo e a conduta do segurado ao entregar o veículo.
Posso contestar a negativa?
Sim. Peça fundamento escrito, reúna provas e use os canais formais de revisão.