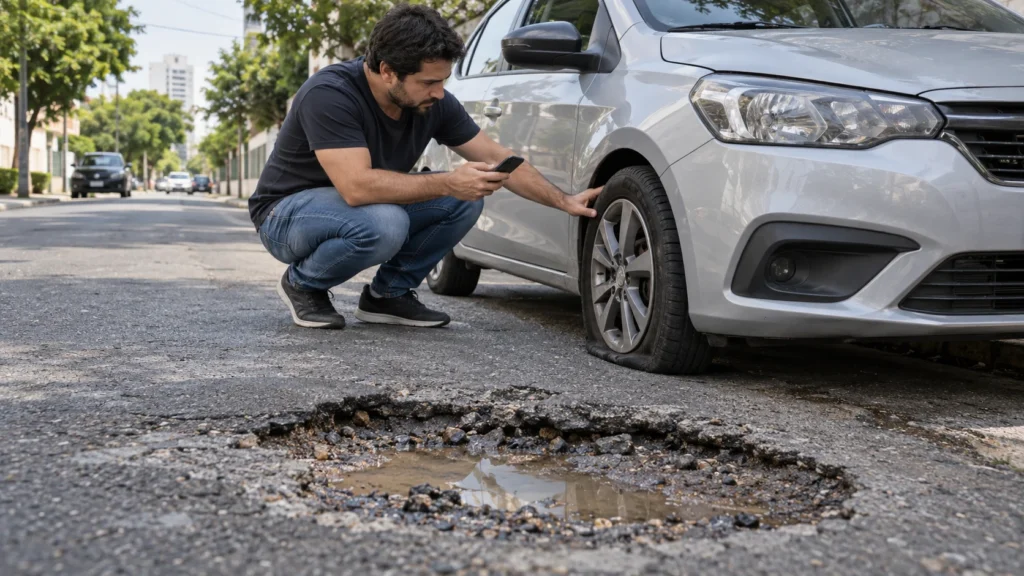
Seguro cobre buraco na rua? A dúvida aparece depois daquela pancada forte que pode deixar pneu murcho, roda torta, volante desalinhado ou até dano na suspensão. Dependendo da apólice e da extensão da avaria, o seguro pode entrar na análise, mas não existe cobertura automática para qualquer prejuízo.
Resposta direta: o impacto com um buraco pode ser analisado dentro das coberturas do seguro auto quando existe proteção aplicável ao evento. A decisão depende da apólice, dos danos encontrados, das exclusões e da franquia. Pneu ou roda danificados isoladamente podem ter tratamento diferente. Para começar, veja como funciona a cobertura de colisão.
Resumo rápido
- O impacto com um buraco pode ser analisado como dano ao veículo, conforme a cobertura contratada.
- Pneu ou roda danificados isoladamente podem estar sujeitos a exclusões ou regras específicas.
- Em perda parcial, a franquia pode pesar na decisão de acionar ou não o seguro.
- Fotos, localização, horário e diagnóstico da oficina ajudam a demonstrar o que aconteceu.
- Eventual ressarcimento por prefeitura, estado ou concessionária não é automático.
Seguro cobre buraco na rua na prática?
A SUSEP explica que as coberturas do seguro auto dependem das condições do produto contratado. A cobertura compreensiva costuma incluir colisão, mas cada apólice define seus riscos, limites e exclusões.
Se o impacto atingir suspensão, direção, eixo, carroceria ou outros componentes, a seguradora pode analisar o evento como dano ao veículo. Normalmente entram nesse processo o aviso do sinistro, vistoria, orçamento e aplicação das condições previstas no contrato.
Evite começar um reparo relevante antes de receber orientação, principalmente quando houver possibilidade de vistoria. Se o carro não puder circular com segurança, peça assistência. O guia sobre como acionar o seguro após uma batida mostra a sequência básica.
Pneu, roda e suspensão podem ter respostas diferentes
Um pneu furado ou estourado sem outro dano pode ter tratamento diferente de um impacto que também atingiu roda, suspensão ou direção. O mesmo vale para uma roda amassada isoladamente. Isso acontece porque algumas apólices trazem exclusões ou regras específicas para pneus, rodas e itens sujeitos a desgaste.
Quando existem danos mais amplos ao conjunto do veículo, a situação pode mudar. A oficina deve identificar quais peças foram atingidas e, sempre que possível, relacionar tecnicamente a avaria ao impacto.
Um orçamento que apenas lista peças para troca ajuda menos do que um diagnóstico que explique, por exemplo, que a roda empenou no impacto e que isso afetou alinhamento, terminal de direção ou componente da suspensão.
A franquia pode tornar o acionamento pouco vantajoso?
Pode. Em uma perda parcial coberta, a franquia prevista na apólice normalmente participa da conta. Se o valor total do reparo ficar abaixo ou muito próximo da franquia, o acionamento pode não trazer vantagem financeira.
Antes de decidir, veja como funciona a franquia do seguro auto e confirme o valor aplicável ao seu contrato.
Também vale evitar decisões com base apenas em uma primeira impressão. Alguns danos de suspensão ou direção aparecem somente depois de alinhamento, desmontagem ou inspeção mais detalhada. Por isso, peça uma avaliação técnica antes de concluir que o prejuízo é pequeno.
Assistência 24h ajuda em quê?
A assistência pode ajudar quando o carro fica imobilizado. Dependendo do plano, pode haver troca pelo estepe, socorro ou reboque. Isso resolve o problema imediato de segurança e deslocamento, mas não significa que a seguradora pagará automaticamente pneu, roda ou suspensão.
Os limites de atendimento variam conforme o contrato. Confira os serviços previstos no guia de assistência 24h.
Quais provas reunir no local?
- Fotografe a via e o buraco, sem se colocar em risco no trânsito.
- Registre os danos visíveis no carro, pneu e roda.
- Anote endereço, sentido da via, data e horário.
- Registre a sinalização existente ou a ausência dela, quando for seguro fazer isso.
- Guarde contatos de testemunhas, se houver.
- Peça orçamento, diagnóstico, nota fiscal e guarde protocolos de atendimento.
Organize essas informações junto aos documentos para abrir o sinistro. Quanto mais claro estiver o vínculo entre o impacto e o dano encontrado, melhor será a documentação do caso.
Exemplo prático: o carro continua andando, mas puxa para um lado
Imagine que, depois de passar por um buraco, o pneu continue cheio e não exista nenhuma peça solta, mas o volante fique torto e o carro comece a puxar para um lado.
Nesse cenário, continuar rodando normalmente pode aumentar desgaste ou esconder um problema de direção ou suspensão. Fotografe o local, reduza o uso do carro e procure avaliação técnica. Se houver dúvida sobre a segurança, use o reboque em vez de dirigir até a oficina.
O primeiro orçamento pode indicar apenas alinhamento, mas uma inspeção mais detalhada pode encontrar roda empenada, terminal danificado ou outro componente afetado. Guarde a primeira avaliação, as fotos e os documentos para mostrar que os danos podem fazer parte do mesmo evento.
Prefeitura, estado ou concessionária é obrigada a pagar?
Pode existir discussão sobre a responsabilidade de quem administra a via, mas isso depende do caso concreto. O art. 37, § 6º, da Constituição Federal trata da responsabilidade civil das pessoas jurídicas de direito público e das prestadoras de serviços públicos por danos causados por seus agentes.
Em uma ocorrência envolvendo buraco, ainda é necessário identificar quem administra a via e demonstrar o dano e sua relação com a situação encontrada. Em uma rodovia concedida, pode existir procedimento com a concessionária. Em uma via urbana, o responsável pode ser o município ou outro ente administrador.
Isso não significa ressarcimento automático. Guarde provas, use o canal oficial do responsável pela via e acompanhe o pedido por escrito. Se o valor for relevante ou houver discussão sobre responsabilidade, pode ser necessário buscar orientação jurídica individual.
Conclusão
Para responder se seguro cobre buraco na rua, é preciso olhar o tipo de dano e a cobertura contratada. Um impacto que atinge suspensão, direção ou outras partes do carro pode ser analisado dentro do seguro, enquanto pneu ou roda isolados podem ter regras diferentes.
A franquia também pesa na decisão. Antes de reparar, fotografe o local e o veículo, peça um diagnóstico, comunique a seguradora quando necessário e guarde toda a documentação. Se também houver pedido de ressarcimento ao responsável pela via, trate esse processo separadamente.
Leia também
- Seguro cobre colisão?
- Franquia do seguro auto
- Como acionar o seguro após uma batida
- Seguro cobre oficina?
Perguntas frequentes
Seguro cobre pneu estourado em buraco?
Depende do contrato. Um dano isolado no pneu pode estar sujeito a exclusão ou depender de uma cobertura ou serviço específico.
Roda amassada tem cobertura?
Pode haver cobertura quando o dano faz parte de um evento amparado, mas regras para roda isolada e exclusões precisam ser conferidas na apólice.
Dano na suspensão paga franquia?
Em perda parcial coberta, normalmente se aplica a franquia prevista na apólice.
Precisa fazer boletim de ocorrência?
Confira o que a seguradora e eventual órgão responsável solicitam. Fotos, localização, orçamento e diagnóstico técnico também podem ser importantes.
A prefeitura é obrigada a ressarcir?
Não automaticamente. É necessário identificar quem administra a via e demonstrar o dano e sua relação com a situação alegada.