
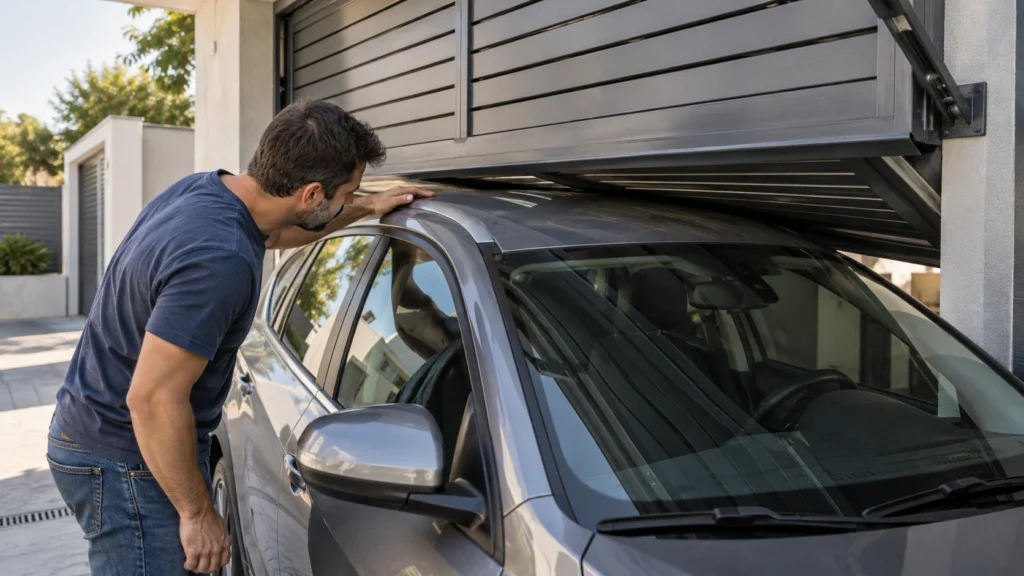
Se o portão fechou no carro antes de o veículo terminar a passagem, o impacto pode atingir teto, vidro ou lateral. O seguro pode cobrir o dano pela garantia de colisão, conforme a apólice. Quem paga ao final depende da franquia, da causa e de eventual responsabilidade do condomínio ou estacionamento.
O primeiro passo é separar cobertura do próprio carro e responsabilidade de terceiros. Veja quando o seguro cobre colisão.
Como explica a SUSEP sobre o seguro de automóveis, garantias e riscos excluídos são definidos nas condições contratuais. Confira se a cobertura de casco inclui colisão antes de presumir atendimento.
Resumo rápido
- A cobertura de casco pode responder pelo impacto.
- Em perda parcial, pode haver franquia.
- Condomínio ou estacionamento não responde automaticamente.
- Câmeras, manutenção do portão e dinâmica da passagem importam.
Portão fechou no carro: quando o seguro pode cobrir?
Se a apólice inclui danos por colisão, o impacto com o portão pode entrar na regulação. A seguradora examina avarias, relato, vistoria e exclusões. Não inicie reparo antes da orientação quando houver necessidade de autorização.
Franquia e valor do conserto
Compare o orçamento completo com a franquia. Um risco superficial pode custar menos do que a participação do segurado; teto amassado, vidro ou sensores podem elevar o reparo. Entenda como funciona a franquia.
Condomínio ou estacionamento paga?
Pode haver responsabilidade se falha do equipamento, operação ou manutenção for demonstrada. Também pode existir contribuição do motorista, como avançar com sinal fechado. Por isso, não aceite nem prometa ressarcimento sem apuração.
Portão de casa, condomínio e estacionamento
No portão da própria casa, normalmente não há um terceiro prestador para cobrar. O motorista pode avaliar a cobertura de colisão e o custo particular. Em condomínio, interessa saber se o portão fechou por falha do sensor, comando do funcionário, defeito de manutenção ou passagem fora do procedimento. Em estacionamento comercial, também podem ser relevantes o serviço oferecido, a sinalização e a atuação dos funcionários.
O fato de o acidente ocorrer em área comum ou estabelecimento não torna o responsável automaticamente culpado. Da mesma forma, uma alegação genérica de que o motorista “passou errado” não encerra a apuração. Imagens, registros de manutenção, sensores, controles de acesso e depoimentos ajudam a reconstruir a dinâmica.
Quando a cobertura pode não compensar ou não valer?
Se o dano estiver abaixo ou muito próximo da franquia, acionar o casco pode não trazer vantagem econômica. Também pode não haver cobertura se o contrato for apenas para roubo e furto, sem colisão, ou se o evento estiver em exclusão válida. Danos no próprio portão não são automaticamente pagos pela cobertura do carro; pode ser necessário avaliar responsabilidade civil e garantia específica.
O que a seguradora tende a analisar?
- Se a apólice inclui colisão e estava vigente.
- Partes do carro atingidas e orçamento do reparo.
- Como o portão foi acionado e se havia sinalização.
- Imagens, testemunhas e eventual relatório técnico.
- Possível participação de condomínio, estacionamento ou fabricante.
Exemplo concreto
Um portão de condomínio começa a fechar enquanto o veículo passa com o sinal autorizado e atinge o teto. O segurado pode abrir o sinistro de colisão, pagar a franquia se o reparo for parcial e entregar as provas. Separadamente, condomínio e seguradora podem discutir quem causou o dano. Isso não significa que o morador deva receber duas vezes nem que o condomínio tenha de pagar antes da apuração.
Se a câmera mostra que o carro tentou aproveitar a passagem aberta para o veículo anterior, a avaliação pode ser diferente. O exemplo demonstra por que preservar o vídeo completo, com momentos anteriores e posteriores, é melhor do que guardar somente uma captura do impacto.
Documentos e próximos passos
Além das fotos, solicite por escrito a preservação das gravações e anote quem recebeu o pedido. Peça ao condomínio ou estacionamento um registro interno do evento e, se houver alegação de defeito, informações de manutenção. Não reconheça responsabilidade em nome de terceiros nem autorize reparo estrutural antes de documentar o estado do carro e do portão.
Se alguém se feriu ou o portão ficou instável, priorize segurança e isole a área com o responsável. A urgência não impede a documentação: registre o que for possível sem se expor. Guarde recibos de remoção e transporte, mas confirme previamente se poderão ser reembolsados.
O que registrar?
- Fotografe carro, portão, sensores e sinalização.
- Peça preservação imediata das câmeras.
- Registre horário, testemunhas e contato do responsável.
- Avise a seguradora e obtenha orçamento.
Organize tudo com os documentos do sinistro.
Conclusão
O seguro pode cobrir o portão no carro como colisão, com possível franquia. A cobrança ao condomínio ou estacionamento exige prova da causa e da responsabilidade. Preserve imagens antes que sejam apagadas.
Leia também
Perguntas frequentes
Portão de casa também pode ser sinistro?
Pode, conforme cobertura e circunstâncias do impacto.
Tem franquia?
Em perda parcial coberta, normalmente se aplica a franquia contratada.
Condomínio sempre paga?
Não. Falha e responsabilidade precisam ser demonstradas.
Câmera é obrigatória?
Não, mas pode ser uma prova decisiva da dinâmica.
Posso consertar antes da vistoria?
Peça orientação da seguradora antes de iniciar o reparo.