
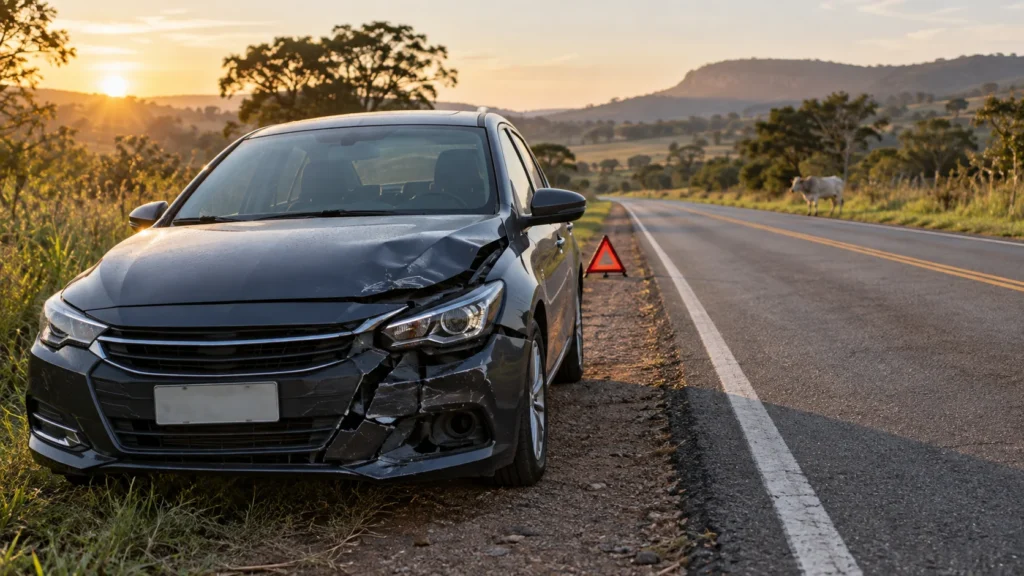
Seguro cobre colisão com animal quando a apólice protege o próprio veículo contra colisão e o acidente não se enquadra em uma exclusão. Isso pode valer para cachorro, cavalo, boi, capivara ou outro animal doméstico ou silvestre. A análise considera o evento, os danos, a documentação e as condições do contrato.
Se o seguro tiver apenas roubo e furto ou somente responsabilidade civil contra terceiros, o conserto do seu carro pode ficar de fora. Quando há dono identificado, ele também pode ser chamado a ressarcir o prejuízo, mas a responsabilidade precisa ser apurada no caso concreto.
Resumo rápido
- Cobertura de colisão do casco pode pagar o dano ao carro.
- Seguro apenas para terceiros não costuma consertar o veículo segurado.
- Em perda parcial, pode haver franquia.
- O dono ou detentor de animal doméstico pode ter responsabilidade pelo dano.
- Na rodovia, primeiro sinalize o local e proteja as pessoas.
Quando o seguro cobre colisão com animal?
A cobertura costuma ser possível quando o contrato inclui colisão ou uma proteção de casco que alcance danos acidentais externos. O animal não precisa ter dono para que a seguradora analise o conserto do carro. Uma batida com animal silvestre, por exemplo, pode ser tratada como colisão mesmo sem alguém contra quem cobrar.
O ponto decisivo é o risco contratado. A orientação da SUSEP sobre seguro de automóveis reforça que coberturas, limites e eventual franquia precisam constar da apólice. O guia sobre quando o seguro cobre colisão explica a proteção geral; aqui, a causa específica é o impacto com o animal.
Animal doméstico ou de criação
Se houver cachorro, cavalo, boi ou outro animal com dono ou detentor identificado, registre os dados da pessoa e a situação do local. O artigo 936 do Código Civil prevê que o dono ou detentor ressarça o dano causado pelo animal, salvo se provar culpa da vítima ou força maior. Isso não autoriza concluir, sem investigação, que ele sempre pagará.
Animal silvestre na pista
Quando o animal é silvestre e não há responsável identificado, a cobertura do próprio carro costuma ser o caminho mais direto, se contratada. Eventual responsabilidade de concessionária, órgão público ou terceiro depende de fatos como local, dever de manutenção, avisos, provas e entendimento jurídico. Não conte com ressarcimento automático.
Quem paga o conserto?
Há três caminhos possíveis. O primeiro é usar a cobertura de colisão do seu seguro e pagar a franquia aplicável. O segundo é cobrar diretamente o responsável pelo animal, se ele estiver identificado e a responsabilidade puder ser demonstrada. O terceiro é acionar o seguro de responsabilidade civil do dono, caso exista e aceite o evento.
Se você usar sua própria apólice, a seguradora pode buscar do responsável o valor que indenizou, conforme as regras de sub-rogação. Isso não significa devolução automática da franquia ao segurado. Guarde documentos e pergunte por escrito como a seguradora tratará essa parcela.
Quando o seguro pode não cobrir?
O conserto pode ficar fora se a apólice não tiver cobertura para colisão, se o veículo ou condutor não estiver dentro das condições contratadas ou se houver uma exclusão que alcance o caso. Divergência importante no relato, uso não informado do carro e agravamento intencional do risco também podem ser discutidos na regulação.
Ter seguro para terceiros não basta, por si só, para reparar seu próprio automóvel. Essa cobertura é voltada à responsabilidade por danos causados a outras pessoas ou bens, nos limites e situações do contrato.
Como funciona a franquia?
Se o carro tiver perda parcial, a franquia de casco pode ser cobrada. Quando o prejuízo fica abaixo desse valor, geralmente não compensa usar a cobertura para o reparo. Em caso de indenização integral, a aplicação ou não de franquia depende do que foi contratado, pois a regulamentação atual permite produtos com critérios diferentes.
Antes de decidir, peça um orçamento e confira como funciona a franquia do seguro auto. Não compare apenas o dano visível: impactos com animais podem atingir radiador, sensores, suspensão e componentes atrás do para-choque.
O que fazer após a colisão com animal
- Pare em local seguro, ligue o pisca-alerta e sinalize a via sem se expor ao tráfego.
- Se houver feridos, chame o atendimento de emergência. Em rodovia federal, a PRF atende pelo 191.
- Não tente capturar ou mover um animal ferido. Avise a autoridade rodoviária ou o órgão ambiental competente.
- Fotografe o carro, a pista, a sinalização e o animal à distância, sem criar risco.
- Anote dados de testemunhas e do dono do animal, se identificado.
- Avise a seguradora e siga a orientação sobre guincho, vistoria e documentos.
A PRF orienta comunicar animais soltos em rodovias federais pelo 191. Depois, reúna o aviso de sinistro, o registro da ocorrência e as provas. O checklist de documentos para abrir sinistro ajuda a evitar idas e vindas.
Conclusão
Seguro cobre colisão com animal quando o veículo tem proteção para colisão e o evento atende às condições da apólice. Na perda parcial, pode haver franquia. Se o animal tiver dono, pode existir direito de ressarcimento, mas a responsabilidade precisa ser demonstrada. Na estrada, segurança e sinalização vêm antes do aviso à seguradora.
Leia também
Perguntas frequentes
Seguro cobre batida com cachorro?
Pode cobrir se a apólice incluir colisão ou dano ao casco e não houver exclusão aplicável ao caso.
Colisão com cavalo ou boi tem cobertura?
A lógica é a mesma: a cobertura depende do contrato. Registre também os dados do dono ou detentor, quando for possível identificá-lo.
O dono do animal é obrigado a pagar?
O Código Civil prevê o ressarcimento pelo dono ou detentor, salvo culpa da vítima ou força maior. A aplicação depende das provas e das circunstâncias.
Precisa de boletim de ocorrência?
É recomendável e pode ser exigido no processo. Em rodovia federal, siga a orientação da PRF para atendimento ou registro.
Posso continuar dirigindo depois da batida?
Somente se o carro estiver seguro. Vazamento, superaquecimento, roda desalinhada ou farol quebrado justificam pedir guincho.