
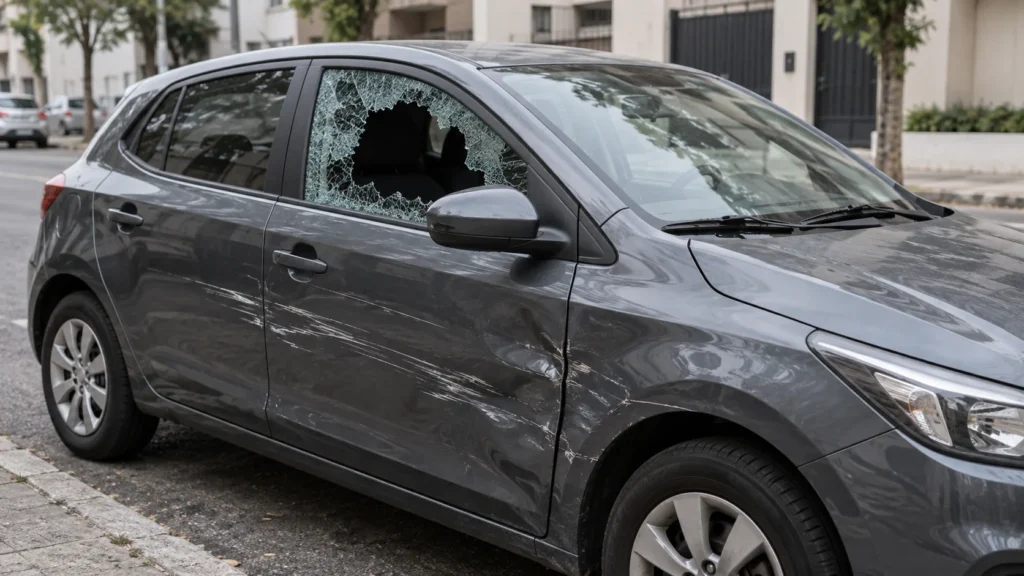
Seguro cobre vandalismo no carro quando o dano causado por outra pessoa se encaixa nos riscos da cobertura contratada e não há exclusão aplicável. Em uma apólice compreensiva, riscos, amassados e destruição intencional da lataria podem ser analisados como dano parcial ao casco. Vidro quebrado pode seguir a cobertura de casco ou uma cobertura específica de vidros, conforme o contrato.
Não existe uma regra única para todo seguro auto. Uma proteção limitada a roubo, furto e incêndio, por exemplo, pode não pagar um risco profundo na porta. A resposta está na apólice, nas condições contratuais e na causa comprovada do dano.
Resumo rápido
- Vandalismo pode ter cobertura de casco, mas não entra automaticamente em qualquer apólice.
- Vidros podem ter cobertura e franquia próprias.
- Danos na lataria costumam ser avaliados como perda parcial.
- Fotos, imagens de câmeras e boletim de ocorrência ajudam a demonstrar o que aconteceu.
- O conserto não deve começar antes da orientação da seguradora.
Quando o seguro cobre vandalismo no carro?
A cobertura tende a fazer sentido quando a apólice protege o próprio veículo contra colisão e outros danos externos, e o vandalismo não aparece entre as exclusões. É o caso de uma pessoa riscar a lateral, chutar uma porta, quebrar o retrovisor ou danificar a pintura de propósito.
A SUSEP orienta que as coberturas, limites, franquias e exclusões do seguro auto devem ser conferidos nas condições contratuais. Por isso, em um caso de vandalismo, é importante verificar se o dano ao veículo está entre os riscos cobertos pela apólice e não apenas considerar o nome comercial do plano.
Se você ainda tem dúvida sobre o alcance da proteção principal, o guia de cobertura compreensiva ajuda a separar danos ao próprio carro de coberturas contratadas à parte.
Vidro quebrado por vandalismo
Um vidro quebrado pode ser tratado pela cobertura específica de vidros, quando contratada, ou pela cobertura de casco, se o evento e o valor do dano justificarem esse caminho. A cobertura adicional costuma ter itens, limites e participação do segurado próprios. Para-brisa, vidro lateral, retrovisor e farol também podem receber tratamentos diferentes.
Antes de acionar, veja quais componentes aparecem no contrato. O artigo sobre quando o seguro cobre vidros explica essa verificação com mais detalhe.
Riscos, tinta e amassados na lataria
Risco na pintura, porta amassada ou lataria perfurada normalmente exigem orçamento e vistoria. A seguradora compara o reparo com a franquia e verifica se a causa está coberta. Um risco superficial e barato pode ficar por conta do proprietário mesmo quando o evento é coberto, porque o custo não supera a participação prevista na apólice. Para danos menores, veja também quando o seguro pode cobrir pequenos reparos, riscos e amassados.
Quando pode não cobrir?
O pedido pode ficar sem cobertura quando o seguro protege apenas riscos específicos, como roubo e furto do veículo inteiro, ou quando o prejuízo está expressamente excluído. Desgaste, defeito anterior, dano sem relação com o fato narrado e acessórios não informados também podem gerar discussão.
Outra situação diferente é o furto de um item. Se quebraram o vidro para levar multimídia, roda ou outro componente, a análise pode separar o dano causado ao carro da peça subtraída. Veja como funciona o furto de peças no seguro.
Dano provocado intencionalmente pelo próprio segurado não deve ser apresentado como vandalismo de terceiro. Informações falsas ou alteração da cena podem levar à perda do direito e a outras consequências.
Tem franquia em caso de vandalismo?
Pode ter. Se a seguradora tratar os danos na lataria como perda parcial do casco, aplica-se a franquia prevista para essa cobertura. Se apenas um vidro for reparado por cobertura específica, pode existir uma participação menor e própria daquele item. O valor correto está na apólice.
Compare o orçamento com a franquia antes de abrir o conserto. Quando o reparo custa pouco mais que a participação do segurado, também vale considerar eventual efeito do sinistro no bônus da renovação. Entenda quando a franquia é cobrada.
O que fazer após encontrar o carro vandalizado
- Não mexa no carro até fotografar a posição, os danos e a área ao redor.
- Procure câmeras de condomínio, comércio, estacionamento ou via pública e peça a preservação das imagens rapidamente.
- Registre boletim de ocorrência com data, horário aproximado e descrição objetiva.
- Avise a seguradora e pergunte qual cobertura será analisada, qual franquia se aplica e se haverá vistoria.
- Guarde protocolos, fotos, orçamento e notas fiscais. Não autorize o reparo antes da liberação exigida pelo contrato.
Se houver negativa, peça a justificativa por escrito e a cláusula usada na decisão. Compare a resposta com a apólice e protocole o pedido de revisão antes de procurar os canais externos de reclamação.
Conclusão
Seguro cobre vandalismo no carro quando a cobertura contratada alcança aquele dano e não existe exclusão aplicável. Lataria costuma seguir a franquia de casco; vidros podem ter cobertura e participação próprias. Registre a cena, tente preservar imagens e confirme a autorização antes de consertar.
Leia também
Perguntas frequentes
Seguro cobre carro riscado de propósito?
Pode cobrir pela proteção de casco, desde que o dano causado por terceiro esteja entre os riscos garantidos e o custo justifique acionar a cobertura.
Vidro quebrado por vandalismo tem franquia?
Pode ter participação própria da cobertura de vidros ou franquia de casco. Consulte o valor e os itens cobertos na apólice.
Preciso fazer boletim de ocorrência?
É recomendável e pode ser solicitado pela seguradora. O BO registra sua versão, mas não substitui fotos, vídeos e demais provas.
Vandalismo dentro de estacionamento muda a cobertura?
A cobertura do seu seguro continua dependendo da apólice. Também pode existir responsabilidade do estabelecimento, conforme as circunstâncias e as provas.
Posso consertar e pedir reembolso depois?
Evite fazer isso sem autorização. A seguradora pode exigir vistoria, orçamento prévio ou oficina definida conforme o contrato.