
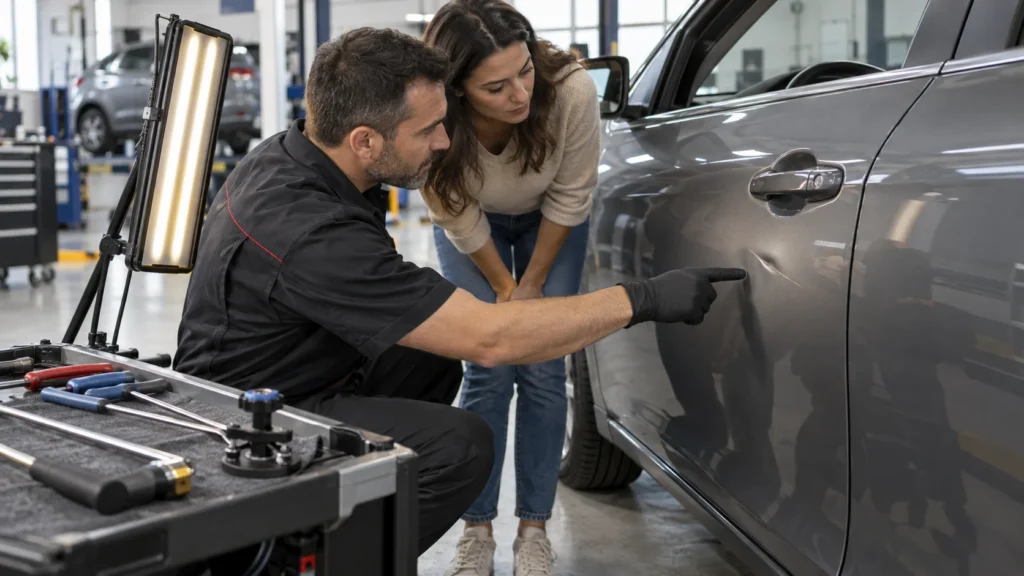
Um risco na porta, um pequeno amassado ou uma marca de estacionamento podem custar menos do que acionar a cobertura principal. O seguro pode oferecer pequenos reparos quando existe serviço ou cláusula específica, mas isso não acompanha toda apólice.
A alternativa pode ser usar uma das coberturas do seguro auto previstas na apólice, acionar colisão com franquia ou pagar particular. Para danos intencionais, veja como funciona o vandalismo.
Resumo rápido
- Pequenos reparos podem ser serviço adicional.
- Martelinho, pintura e riscos têm limites próprios.
- Vidros costumam seguir cobertura separada.
- Franquia, bônus e renovação devem entrar na decisão.
O que pode ser considerado pequeno reparo?
Produtos podem incluir amassado leve sem quebra de pintura, retoque localizado ou reparo rápido. Tamanho, quantidade de peças, profundidade do risco e local do dano costumam limitar o serviço. Martelinho de ouro não resolve toda avaria.
Quando entra a franquia?
Se o dano for tratado pela cobertura de colisão, pode haver franquia de casco. Um pacote de pequenos reparos pode ter participação diferente. Compare o orçamento com a franquia contratada.
Vidro e pintura são a mesma cobertura?
Não necessariamente. Para-brisa, retrovisor e lanternas podem seguir cobertura de vidros, com limites e participação próprios. Consulte o guia de vidros. Pintura e lataria podem exigir outro serviço.
Quando pagar particular pode fazer sentido?
Peça orçamento antes. Se o valor for baixo, pode não compensar acionar a cobertura principal. Também pergunte como o uso será registrado e se pode afetar bônus ou renovação, pois a SUSEP explica que as regras de bônus podem variar entre produtos e seguradoras.
Quando o serviço específico pode ser usado?
O pacote pode atender um amassado dentro das medidas previstas, um risco superficial ou um retoque em área limitada. Algumas seguradoras separam reparo de lataria, pintura, para-choque, rodas e vidros. A peça atingida, a extensão, a quebra da pintura e a quantidade de eventos determinam se o atendimento se encaixa.
Antes de agendar, peça confirmação do enquadramento com fotos. Pergunte se a oficina é indicada, se existe limite anual, carência, participação e garantia do serviço. Uma autorização para avaliar não significa que todo o reparo será aceito.
Quando pode não haver cobertura?
Ferrugem, desgaste, defeito antigo, pintura queimada pelo tempo e dano anterior à vigência podem ficar fora. Um amassado com vinco severo, quebra da tinta ou necessidade de trocar a peça pode ultrapassar o pequeno reparo. Também há casos em que o evento seria coberto pelo casco, mas o custo não supera a franquia.
Não divida artificialmente um mesmo dano em vários chamados. A seguradora pode considerar a origem comum, e a tentativa de apresentar fatos diferentes prejudica a regulação. Relate como aconteceu e deixe o enquadramento ser confirmado por escrito.
O que a seguradora tende a analisar?
- Causa, data e dimensão do dano.
- Peça atingida e necessidade de pintura ou substituição.
- Cobertura ou serviço contratado e utilizações disponíveis.
- Orçamento, franquia ou participação.
- Existência de dano anterior ou desgaste.
Exemplo concreto: risco na porta
Um carrinho de supermercado deixa risco e pequeno amassado em uma porta. O pacote de reparo pode aceitar a avaria se estiver dentro das medidas e não exigir pintura ampla. Se o orçamento particular for menor que a participação, pagar direto pode ser mais racional. Se a porta estiver rasgada e outras peças atingidas, a discussão já pode ser de colisão com franquia.
Documentos e cuidados antes de decidir
Fotografe de frente e em ângulo, com referência de tamanho, sem aplicar produto para esconder o risco. Guarde data, local e eventual identificação de terceiro. Solicite orçamento discriminado entre funilaria, pintura e peças. Compare o valor líquido que o seguro pagaria, o tempo de reparo, a participação e qualquer efeito informado para bônus ou renovação.
Se houver terceiro identificado, preserve contato, placa e mensagens, sem combinar uma versão artificial do acidente. Um reparo inicialmente pequeno pode esconder presilha, sensor ou suporte quebrado; por isso, o orçamento deve explicar o que é cosmético e o que exige desmontagem. Decida somente depois de conhecer o custo total e os limites do serviço contratado.
O que fazer na prática?
- Fotografe o dano em boa luz.
- Peça orçamento particular.
- Consulte cobertura e participação.
- Confirme oficina, limite e efeito no contrato.
Conclusão
Seguro pode cobrir pequenos reparos quando o produto inclui esse serviço. Compare limite, participação, franquia e orçamento particular. Um dano pequeno não deve ser tratado automaticamente como sinistro de colisão.
Leia também
Perguntas frequentes
Seguro cobre martelinho de ouro?
Pode cobrir em serviço específico, dentro dos limites.
Risco na pintura tem cobertura?
Depende da causa e das coberturas contratadas.
Todo pequeno reparo tem franquia?
Não. Pode haver participação própria ou franquia de casco, conforme o produto.
Acionar pode afetar bônus?
Pode, conforme as regras da seguradora e do serviço utilizado.
Vale pagar o reparo particular?
Compare orçamento, franquia, participação e possível efeito na renovação.