
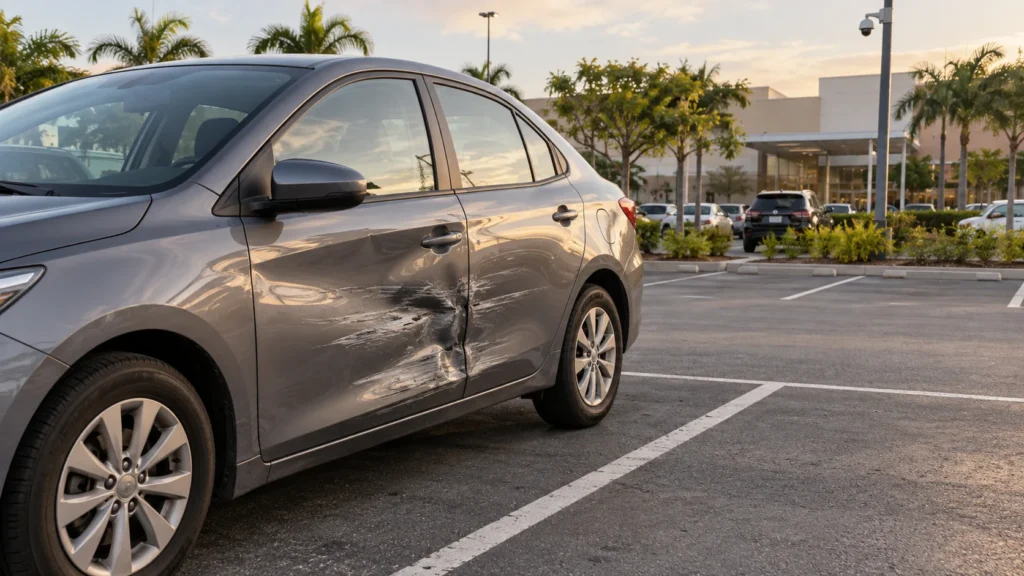
Bateram no meu carro estacionado? O seguro pode cobrir se a apólice tiver proteção para colisão ou danos ao próprio veículo. Isso vale mesmo quando o carro estava vazio e o motorista que bateu foi embora. A seguradora analisará o dano, as provas e as condições do contrato.
Se o responsável for identificado, ele ou a seguradora dele pode pagar o conserto. Se ninguém for localizado, o proprietário pode usar o próprio seguro, desde que tenha a cobertura adequada e o prejuízo justifique a franquia.
Resumo rápido
- Cobertura de colisão pode reparar o carro estacionado.
- Não é obrigatório descobrir quem bateu para avisar seu seguro.
- Na perda parcial, normalmente há franquia conforme a apólice.
- Imagens de câmeras, fotos e testemunhas ajudam a identificar o responsável.
- Em estacionamento de empresa, pode existir responsabilidade do estabelecimento.
Bateram no meu carro estacionado: quando o seguro cobre?
A cobertura costuma existir quando o seguro protege o casco contra colisão ou abalroamento. O fato de o veículo estar parado não elimina a proteção. Porta amassada, para-choque quebrado, risco profundo e dano lateral podem entrar como perda parcial, desde que resultem do evento informado e não estejam excluídos.
O guia sobre quando o seguro cobre colisão explica a cobertura ampla. Nesta situação específica, a maior dificuldade costuma ser provar quando e onde o dano ocorreu e descobrir se o outro motorista deixou algum contato.
E se quem bateu fugiu?
Você ainda pode acionar seu seguro. Fotografe a posição do carro, o dano, marcas de tinta, peças caídas e a área. Pergunte imediatamente sobre câmeras em imóveis, condomínios, lojas ou estacionamentos próximos, pois as gravações podem ser apagadas em pouco tempo.
Não afirme uma placa ou identidade sem segurança. Entregue as imagens à autoridade responsável e à seguradora. O boletim de ocorrência registra os dados disponíveis, mas não prova sozinho quem causou a batida.
E se o motorista deixou contato?
Converse sem discutir culpa no local. Peça nome, telefone, placa, documento do veículo e dados do seguro, se houver. Registre o dano nos dois carros e combine que a comunicação será feita pelos canais formais. Uma promessa verbal de pagamento não substitui orçamento, protocolo ou aviso de sinistro.
Quem paga o conserto?
Se o responsável for identificado e assumir o dano, ele pode pagar diretamente ou acionar a cobertura de responsabilidade civil do próprio seguro. Se essa solução demora, é recusada ou não existe, você pode avaliar o uso da sua cobertura de casco.
Quem tem apenas seguro para terceiros normalmente não dispõe de cobertura para o próprio carro. Essa proteção serve para danos que o segurado cause a outras pessoas ou bens, de acordo com o contrato.
Depois de pagar um sinistro coberto, a seguradora pode buscar ressarcimento do causador do dano. Essa sub-rogação não garante que sua franquia voltará automaticamente. Pergunte como a empresa trata a cobrança dessa parcela e preserve os dados do responsável.
O estacionamento é responsável?
Quando o dano ocorre em estacionamento oferecido por uma empresa ao cliente, pode haver responsabilidade do estabelecimento. A Súmula 130 do Superior Tribunal de Justiça afirma que a empresa responde pela reparação de dano ou furto de veículo ocorrido em seu estacionamento. Se o prejuízo aconteceu porque o portão automático fechou sobre o carro, a análise também deve considerar a dinâmica do portão, sensores, câmeras e eventual falha do equipamento ou da operação.
A aplicação depende do vínculo com o estabelecimento e das provas do caso. Avise a administração antes de sair, peça registro interno, guarde ticket ou comprovante de consumo e solicite a preservação das imagens. Uma placa dizendo que o local não se responsabiliza não resolve, sozinha, toda discussão.
Quando pode não haver cobertura?
O seguro pode não pagar se a apólice não incluir colisão, se o dano já existia ou se a causa não estiver coberta. Um plano apenas para roubo e furto, por exemplo, não se transforma em cobertura de lataria porque o responsável fugiu.
A seguradora também pode pedir esclarecimentos quando o relato não combina com a vistoria. Conte o que você sabe e deixe claro o que é apenas estimativa, como o horário da batida. Se houver recusa, peça a cláusula e a justificativa por escrito antes de contestar a negativa.
Tem franquia mesmo sem culpa?
Pode ter. A franquia é a participação prevista para usar a cobertura do seu próprio carro em uma perda parcial. Ela não desaparece automaticamente porque o veículo estava estacionado ou porque você não causou o acidente. Se o seguro do responsável pagar o reparo como dano a terceiro, a lógica pode ser diferente e seguir a apólice dele.
Compare o orçamento com a franquia e veja quando a franquia do seguro é cobrada. Um reparo pequeno pode ser mais barato fora do seguro; um dano de porta, coluna, sensor ou suspensão pode custar mais do que aparenta.
Passo a passo depois de encontrar o dano
- Fotografe o carro antes de mudá-lo de posição, se for seguro mantê-lo ali.
- Procure bilhete, testemunhas, peças caídas e câmeras próximas.
- Avise a administração se o fato ocorreu em condomínio, garagem ou estacionamento comercial.
- Registre a ocorrência pelos canais disponíveis na sua localidade, sobretudo se o responsável fugiu.
- Comunique a seguradora, informe apenas fatos conhecidos e peça o número do protocolo.
- Confirme franquia, vistoria, oficina e autorização antes de consertar.
Separe documento do carro, habilitação, fotos, BO quando houver e dados do local. Veja a lista completa de documentos para abrir o sinistro.
Conclusão
Se bateram no seu carro estacionado, o seguro pode cobrir pela proteção de colisão do casco, mesmo sem identificação do outro motorista. A franquia pode ser cobrada na perda parcial. Registre o dano, preserve imagens e avalie se o responsável, o seguro dele, o estabelecimento ou a sua apólice é o caminho mais adequado.
Leia também
- Como acionar o seguro após uma batida
- Quando o terceiro não tem seguro
- Franquia paga antes ou depois do conserto?
Perguntas frequentes
O seguro cobre se não descobrir quem bateu?
Pode cobrir pela sua proteção de colisão, desde que ela esteja contratada e o evento atenda às condições da apólice.
Preciso pagar franquia se o carro estava parado?
Se usar seu seguro para uma perda parcial, normalmente sim, conforme a apólice. Estar parado não elimina a franquia.
A câmera do estacionamento pode ajudar?
Sim. Peça rapidamente a preservação das imagens e faça um registro com a administração. A entrega pode seguir procedimentos de segurança e privacidade.
Posso escolher entre meu seguro e o do culpado?
Em muitos casos, sim. Compare prazo, reconhecimento de responsabilidade, franquia e documentos antes de escolher o caminho.
Estacionamento gratuito também pode responder?
Pode, quando é oferecido pela empresa ao cliente e as circunstâncias confirmam o dever de guarda. A análise depende das provas do caso.